

|
АвтоНовости | |
|
||
Как выбрать автокредит без лишней переплаты
Разбор автокредита: сравнение условий, расчёт полной стоимости, проверка договора, первоначального взноса, страховки и досрочного погашения.
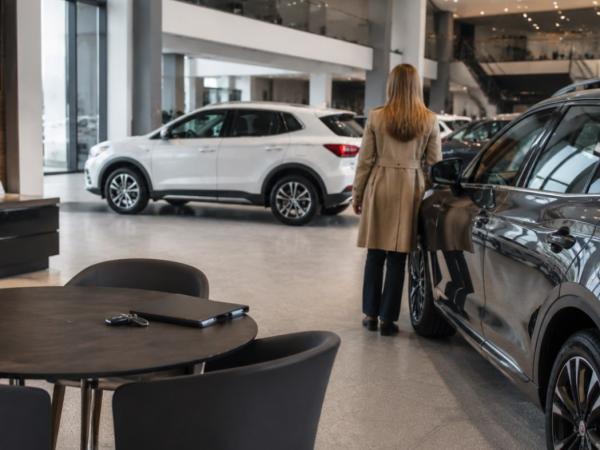
В автосалоне решение часто принимается под шелест документов и холодный свет ламп, хотя автокредит лучше оценивать без спешки. Покупатель, изучающий банки дающие автокредит на подходящих ему условиях, сравнивает не только ставку, но и полную стоимость кредита, размер взноса, дополнительные платежи и ограничения договора.
Из чего складывается реальная стоимость автокредита
Процентная ставка показывает лишь часть расходов. На итоговую сумму влияют срок, первоначальный взнос, порядок начисления процентов и платные услуги, связанные с оформлением. Если кредитор предлагает несколько программ, заёмщик сопоставляет их при одинаковой стоимости автомобиля и одинаковом сроке. Иначе низкий ежемесячный платёж может казаться выгодным только потому, что долг растянут на большее число месяцев.
Полная стоимость кредита обычно отражается в договорных документах и помогает увидеть расходы шире рекламной ставки. Однако не все траты непременно входят в кредит: страхование, регистрационные действия или оборудование автомобиля могут оплачиваться отдельно. В этом месте цифры начинают расходиться. На экране калькулятора платёж выглядит аккуратно, а рядом на столе уже лежит счёт с дополнительными позициями, которые покупатель заметил лишь перед подписью.
Разница особенно ощутима, когда дополнительная услуга включена в сумму кредита. Заёмщик тогда оплачивает не только саму услугу, но и проценты на занятую для неё сумму, если договор предусматривает такое начисление. Здесь нужен простой пересчёт: отдельно фиксируются цена автомобиля, собственные средства и весь объём финансирования. Остаток между ними требует пояснения по каждой строке, вплоть до небольшой комиссии или установленного в салоне оборудования.
Как сравнивать предложения банков
Сравнение начинается с единого сценария покупки. Для каждого предложения берутся одна цена машины, одинаковый первоначальный взнос и сопоставимый срок. Затем покупатель записывает ежемесячный платёж, общую сумму выплат, полную стоимость кредита и условия досрочного погашения. Ставка всё-таки остаётся значимым показателем, но без этих данных она не отвечает на главный вопрос: сколько денег уйдёт за весь период.
Мало кто сохраняет первоначальные расчёты после разговора с менеджером, хотя именно снимок экрана или лист с цифрами помогает заметить изменение условий. Допустим, утром покупателю называли один платёж, а после выбора комплектации сумма выросла. Причина может находиться не в автомобиле, а в другом сроке, уменьшенном взносе или добавленной услуге. Тихий щелчок клавиатуры — и новая цифра уже выглядит как исходная, если прежний расчёт нигде не зафиксирован.
Сравнение окажется неточным и при разных способах платежа. Аннуитетная схема предполагает равные регулярные платежи, но соотношение основного долга и процентов внутри них меняется. Конкретный график показывает это яснее общего описания.
Первоначальный взнос, страховка и состояние автомобиля
Крупный первоначальный взнос уменьшает сумму долга, однако отдавать все свободные деньги за машину рискованно: после покупки могут появиться расходы на обслуживание, сезонные шины или регистрацию. Размер резерва зависит от положения заёмщика. Тут нет универсальной доли, подходящей каждой семье, — расчёт опирается на стабильность дохода и обязательные ежемесячные расходы.
Страховые продукты рассматриваются отдельно от кредита. Покупатель выясняет, обязательна ли конкретная услуга для выбранных условий, влияет ли отказ на ставку и предусмотрен ли возврат части платы при досрочном погашении. Ответ закрепляется в договоре и правилах услуги.
При покупке подержанного автомобиля к финансовой проверке добавляется техническая и документальная. Кредит сам по себе не подтверждает состояние машины. История регистрационных действий, идентификационные данные и полномочия продавца проверяются по доступным официальным источникам и документам; осмотр поручается специалисту, если покупатель не умеет оценивать кузов и агрегаты. Даже чистый салон и ровный звук двигателя едва ли заменят такую проверку, особенно когда продавец торопит с задатком.
Что читать в договоре до подписания
Договор сопоставляют с расчётом, который использовался при выборе программы. Совпасть должны сумма кредита, срок, платёж и заявленные дополнительные услуги; отдельно читаются правила просрочки, досрочного погашения и отказа от сопутствующих продуктов. Если строка непонятна, пояснение запрашивается до подписания, а не после выдачи автомобиля. Устный ответ не меняет текст документа.
Последняя проверка проходит спокойнее вне шумного зала, когда цифры можно заново внести в калькулятор и сравнить с графиком платежей. Если условия изменились хотя бы в одной строке, покупатель возвращается к общей сумме выплат и причине изменения — иногда несоответствие обнаруживается в мелком поле рядом с датой первого платежа.
Источник: tbank.ru |
16 сентября 2022 |
АвтоНовости за 16 сентября 2022 г.
Последние автоновости

02.10 Jeep показал самый внедорожный Cherokee
Шестое поколение Jeep Cherokee дождалось версии Trailhawk. ..далее.


Рекомендуем прочитать:


Просмотров: 36


